09,22,2026 8vistas
Prólogo
Impulsada por la doble ola de la industria global 4.0 y la transformación digital, la industria de instrumentos está experimentando profundos cambios de las herramientas de medición tradicionales a los terminales de percepción inteligentes. Como "multiplicador" de la industria manufacturera y "pionero" de la investigación científica, el nivel técnico de los instrumentos determina directamente la eficiencia de la producción industrial y la capacidad de investigación científica e innovación. De 2025 a 2030, la industria de instrumentos de China marcará el comienzo de un triple período de oportunidades para la liberación de dividendos políticos, la aceleración de la iteración tecnológica y la mejora de la demanda del mercado.
unoDesarrollo de la industriaAnálisis morfológico
(1) doble resonancia entre el impulso de las políticas y la expansión del mercado
El rápido desarrollo de la industria de instrumentos de China se ha beneficiado del fuerte apoyo de la estrategia nacional. Desde "made in China 2025" hasta el "decimocuarto plan quinquenal", el nivel de política plantea claramente romper las tecnologías de "cuello atascado", como sensores y dispositivos inteligentes de medición y control, y promover la mejora de la tasa de localización de instrumentos clave. Tomando como ejemplo la región del delta del Río yangtze, el parque industrial de Suzhou ha reunido al 43% de las empresas de fabricación de instrumentos del país para formar una cadena industrial completa, desde la investigación y el desarrollo de componentes básicos hasta la integración de sistemas. El dividendo de la política no solo ha generado un clúster industrial de 100 mil millones de niveles, sino que también ha impulsado el cambio de la industria de la expansión de escala al salto de valor: la proporción de instrumentos de automatización industrial ha aumentado del 35% en 2020 al 43%, y los instrumentos de Monitoreo Ambiental se han desarrollado rápidamente a una Tasa de crecimiento compuesta del 12,5%.
(2) la integración tecnológica reinventa los genes industriales
La inteligencia, la miniaturización y la ecologización se han convertido en la Dirección Central de la evolución tecnológica de la industria. La profunda integración de los algoritmos de Ia e Internet industrial hace que los instrumentos tradicionales tengan la capacidad de diagnóstico autónomo y calibración adaptativa. El radar láser de nivel de regulación de vehículos lanzado por una empresa reduce los costos en un 40% mediante la integración de módulos de computación de borde de ia, lo que promueve un aumento significativo de la penetración de la conducción autónoma. En el campo de la miniaturización, la tecnología microelectrónica reduce el volumen de los sensores a un nivel milimétrico, la precisión de detección de los sensores de puntos cuánticos aumenta en 20 puntos porcentuales en comparación con la tecnología tradicional, y los productos emergentes como los detectores portátiles de calidad del agua y los equipos de monitoreo médico portátiles están reconstruyendo los límites de aplicación. En términos de transformación verde, el tamaño del mercado de instrumentos de monitoreo de emisiones de carbono superó los 20 mil millones de yuanes, el diseño de bajo consumo de energía y los materiales reciclables se convirtieron en el foco de investigación y desarrollo, y la cuota de mercado de detectores de gas de alta precisión de la tecnología de concentración aumentó al 28%.
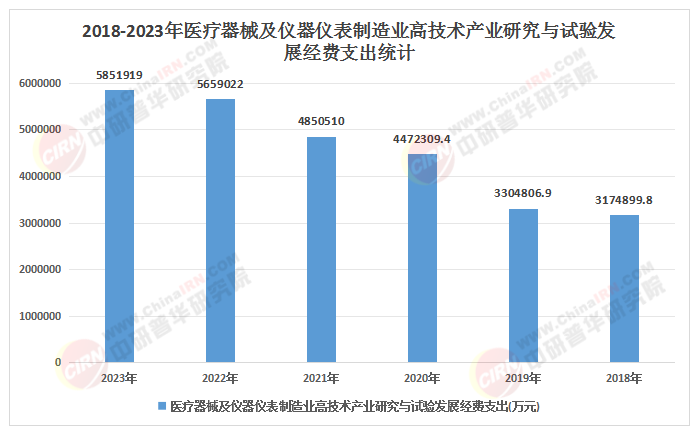
(fuente de datos: informes integrados de la industria, investigación de mercado y recopilación de datos públicos)
II. análisis del mercado del patrón competitivo
I) estrategia de integración vertical de las principales empresas
La concentración de la industria continúa aumentando, la cuota de mercado de las empresas cr5 supera el 38%, y las principales empresas construyen un foso a través de "fusiones y adquisiciones tecnológicas + innovación en I + d". Una empresa rompió el monopolio tecnológico extranjero con un microscopio de fuerza atómica desarrollado independientemente, y el volumen anual de pedidos aumentó en un 200%; Otra empresa mejora el diseño de la cadena tecnológica mediante la adquisición de empresas de espectrómetros en el extranjero y forma ventajas diferenciadas en el campo del monitoreo ambiental. Este modelo de integración vertical no solo aumenta el margen bruto, sino que también promueve que la tasa de localización del mercado de espectrómetros de masas avanzados supere el 15%.
(2) el camino "especializado y nuevo" de las pequeñas y medianas empresas
En el campo de la segmentación, las pequeñas y medianas empresas logran avances centrándose en la innovación basada en escenarios. Tomando como ejemplo los equipos de diagnóstico médico, el tamaño del mercado de equipos POCT con tecnología de chips microfluídicos ha crecido a una tasa media anual del 40%, y los sistemas de diagnóstico por imágenes basados en algoritmos de Ia han generado nuevas oportunidades de inversión. A nivel de política, el 14º plan quinquenal requiere claramente que la tasa de localización de instrumentos clave aumente al 70% en 2025, y los subsidios financieros cubran el 30% de los costos de I + d, proporcionando un período de ventana para avances tecnológicos para las pequeñas y medianas empresas.
Iii) modelo de desarrollo gradiente coordinado regional
El diseño industrial presenta las características sinérgicas de "investigación y desarrollo Oriental + fabricación central y occidental". El delta del río Yangtze se basa en tierras altas innovadoras como el parque industrial de Suzhou y la ciudad de la ciencia de zhangjiang en shanghai, centrándose en la investigación y el desarrollo de componentes básicos; El delta del río Perla ha formado un clúster industrial de 100 mil millones de niveles en medidores inteligentes, equipos de Monitoreo Ambiental y otros campos; Las regiones central y occidental atraen transferencias industriales a través de incentivos fiscales y políticas de tierras, y los pedidos de sistemas de monitoreo de vibraciones equipados con una base de energía eólica en Xinjiang han aumentado un 300% en tres años. Este modelo de desarrollo gradiente no sólo evita la competencia homogénea, sino que también mejora la competitividad general a través de la sinergia de la cadena industrial.
III. análisis de la oferta y la demanda
I) lado de la demanda: estallan escenarios de aplicaciones emergentes
Según el "informe de investigación en profundidad y pronóstico de estrategia de inversión del mercado de la industria de instrumentos de China 2025 - 2030" del Instituto de investigación PricewaterhouseCoopers de china, el rápido desarrollo de la fabricación inteligente, la biomedicina, la nueva energía y otros campos promueve la mejora de la estructura de demanda de instrumentos. En el campo de la fabricación de semiconductores, instrumentos de alta precisión como microscopios de fuerza atómica y espectrómetros se han convertido en herramientas clave para la verificación del proceso de chips, y la demanda de sustitución nacional es urgente; En el campo médico, los secuenciadores genéticos y los equipos de diagnóstico inteligentes se benefician de la liberación continua de la demanda de políticas médicas precisas y ultrasonido; En el campo del monitoreo ambiental, la demanda de sistemas de monitoreo en línea de COV y PM2.5 mantuvo un alto crecimiento del 25%, y la construcción de ciudades inteligentes impulsó el estallido de la demanda de sensores de calidad del aire en sistemas inteligentes de monitoreo de tráfico.
(2) lado de la oferta: iteración tecnológica y optimización de la capacidad
Las empresas mejoran su capacidad de suministro a través del diseño modular y el mecanismo de seguimiento de la tecnología dinámica. Por ejemplo, una empresa establece un mecanismo de evaluación técnica mensual para garantizar que la eficiencia iterativa del producto sea de medio año a un año más rápida que el mercado; Otra empresa garantiza un suministro estable de aleaciones especiales y reduce los riesgos externos invirtiendo en empresas de materiales aguas arriba. En términos de diseño de capacidad, las principales empresas aceleran la construcción de almacenes regionales de piezas de repuesto, y las empresas que completan el diseño antes de 2025 pueden obtener una ventaja de costo del 15% al 20%.
IV. análisis de las tendencias de desarrollo de la industria
I) inteligencia: un cambio de paradigma del hardware al servicio
El modelo "hardware + servicios de datos" se convertirá en la corriente principal, y el 20% de los ingresos de la industria provendrán de servicios de valor agregado, incluyendo alquiler de equipos, mantenimiento predictivo, operación y mantenimiento remotos, etc. El sistema inteligente de gestión de laboratorios mejora la eficiencia experimental en más del 30% a través del monitoreo remoto de equipos y el análisis en tiempo real de datos; El Servicio de alquiler de instrumentos lanzado por una empresa para lograr la gestión de todo el ciclo de vida a través de la tecnología de Internet de las cosas, la tasa de penetración aumentó del 12% en 2023 al 28% en 2025.
Ii) ecologización: revolución tecnológica bajo el objetivo de neutralidad de carbono
El diseño de bajo consumo de energía, los materiales reciclables y la tecnología de monitoreo de emisiones de carbono se han convertido en el foco de investigación y desarrollo. La Agencia Internacional de Energía predice que la demanda de equipos de monitoreo de emisiones de carbono mantendrá una tasa de crecimiento anual promedio del 21% entre 2025 y 2030, y la tecnología de sensores cuánticos de las empresas chinas puede detectar campos magnéticos débiles producidos por la actividad neuronal y proporcionar herramientas de investigación no invasivas para la ciencia del cerebro. En el campo industrial, los medidores inteligentes proporcionan a los usuarios soluciones de optimización de ahorro de energía analizando los datos de consumo de electricidad en tiempo real, y la respuesta del mercado es entusiasta.
Iii) cosmopolitización: de la introducción de la tecnología a la exportación estándar
Las empresas chinas de instrumentación están expandiendo el mercado internacional a través de la exportación de tecnología y la cooperación de marca. Las normas de comunicación industrial establecidas por una empresa han sido reconocidas internacionalmente, eliminando las barreras técnicas para la exportación de equipos nacionales; En los países de "un cinturón y una carretera", la cuota de exportación de equipos de las empresas chinas en los campos de la electricidad y el monitoreo ambiental ha aumentado significativamente, y la demanda de instrumentos nacionales se ha disparado en el sudeste asiático, Oriente Medio y otras regiones debido a la aceleración de la construcción de infraestructura.
V. análisis de las estrategias de inversión
(1) elección de la pista: centrándose en los tres principales polos de crecimiento
Equipos de detección de fabricación de semiconductores: beneficiándose de las políticas alternativas nacionales y la expansión de la capacidad de producción de chips, la demanda de microscopía de fuerza atómica, espectrómetro y otros equipos es Fuerte.
Instrumentos de precisión biomédica: la medicina de precisión promueve el crecimiento del mercado de secuenciadores genéticos y equipos de diagnóstico inteligentes, y la demanda de dispositivos portátiles en el mercado médico de base continúa liberándose.
Sistema de Monitoreo Ambiental en línea: la expansión del mercado de comercio de derechos de emisión de carbono impulsa la demanda de equipos relacionados, y la demanda de COV y PM2.5 sistemas de monitoreo en línea mantiene un alto crecimiento.
(2) diseño regional: comprender el período de ventana de dividendos de política
Al emprender la transferencia industrial oriental, el círculo económico de Chengdu - Chongqing Shuangcheng ha aterrizado en 12 proyectos de inversión de más de mil millones de yuanes, y se espera que forme un clúster industrial de 200 mil millones de yuanes para 2028. Las regiones central y Occidental ocupan el primer lugar en la tasa de crecimiento impulsada por las industrias de nueva energía y nuevos materiales, y las compras de instrumentos en hubei, Sichuan y otras provincias aumentaron un 22% interanual.
(3) prevención y control de riesgos: construcción de un sistema diversificado de cadena de suministro
La Dependencia de las importaciones de chips de sensores clave sigue siendo superior al 60%, y las empresas deben acelerar la transformación de los resultados a través de la cooperación entre la industria, la Universidad y la investigación. Por ejemplo, una empresa y una universidad construyen conjuntamente un laboratorio conjunto para abordar tecnologías de vanguardia como la detección cuántica y el espectrómetro en miniatura, y acortar el ciclo de investigación y desarrollo; Otra empresa garantiza un suministro estable de aleaciones especiales y reduce los riesgos externos invirtiendo en empresas de materiales aguas arriba.